法人設立後に発生する税金とは?税金の種類・納税時期を設立1年目〜3年目の流れで解説
 法人を設立すると、法人税だけでなく法人住民税や法人事業税、消費税など、さまざまな税金が発生します。しかし、「どの税金をいつ支払うのか」「設立1年目から納税が必要なのか」「赤字でも税金はかかるのか」と疑問に思う方も多いのではないでしょうか。
この記事では、法人設立後に発生する税金の種類や納付時期を一覧で紹介するとともに、設立1年目から3年目までの納税スケジュールや、税金で失敗しないためのポイントをわかりやすく解説します。
この記事の要点
- ●法人設立後に発生する法人税・法人住民税・法人事業税・消費税・源泉所得税などの種類と特徴を解説
- ●設立1年目から3年目までの納税スケジュールや、決算後・中間納税・消費税が発生するタイミングを時系列で紹介
- ●赤字でも発生する税金や、納税資金の準備、決算対策など、税金で失敗しないためのポイントを解説
- ●法人設立後の税務は、法人税務に強い税理士へ相談する重要性や、税理士選びのポイントを紹介
- ●よくある質問(Q&A)を通じて、会社設立直後の税金や法人税の納付時期、個人事業主と法人の税金の違いをわかりやすく解説
法人設立後に発生する税金一覧
法人を設立すると、事業内容や資本金、従業員の有無などに応じて複数の税金が発生します。
特に、法人税・法人住民税・法人事業税は多くの法人が納める税金であり、条件によっては消費税や固定資産税も課税されます。また、従業員へ給与を支払う場合は、源泉所得税の納付も必要です。
まずは、法人設立後に発生する主な税金と納付時期の目安を一覧で確認し、その後、それぞれの税金について詳しく見ていきましょう。
| 主な税金の種類 | 主な対象 | 納付時期の目安 |
|---|---|---|
| 法人税 | 原則すべての法人 | 決算日から2ヶ月以内 |
| 法人住民税 | 原則すべての法人 | 決算日から2ヶ月以内 |
| 法人事業税 | 原則すべての法人 | 決算日から2ヶ月以内 |
| 消費税 | 課税事業者 | 決算日から2ヶ月以内 |
| 源泉所得税 | 給与等を支払う法人 | 原則毎月10日まで(納期の特例あり) |
| 固定資産税 | 固定資産を所有する法人 | 年4回(自治体が定める納期限) |
法人税
法人税とは、法人が事業活動によって得た所得(利益)に対して課される国税です。個人事業主が納める所得税に相当する税金であり、決算で所得が発生した場合に納税義務が生じます。法人税は、事業年度終了日の翌日から2ヶ月以内に申告・納付するのが原則です。
なお、法人税額は主に次の要素によって決まります。
- ●所得(利益)の金額
- ●適用される法人税率
- ●税額控除や各種特例の適用
赤字で所得が発生しない場合は法人税が課されないケースがありますが、法人住民税など別の税金は発生する場合があるため注意しましょう。
法人住民税
法人住民税は、法人が事業所を置く都道府県・市区町村へ納める地方税です。「法人税割」と「均等割」の2つで構成されており、このうち均等割は赤字であっても原則として納付が必要です。
法人住民税の申告・納付期限は、原則として事業年度終了日の翌日から2ヶ月以内です。
主な内訳は以下のとおりです。
- ●法人税額に応じて課税される「法人税割」
- ●資本金や従業員数などに応じて課税される「均等割」
利益が出ていなくても均等割は発生するため、あらかじめ納税資金を準備しておくことが大切です。
法人事業税
法人事業税は、事業活動を行う法人に対して都道府県が課税する地方税です。法人の所得などを基準に税額が決まり、法人税や法人住民税とあわせて申告・納付します。
申告・納付期限は、原則として事業年度終了日の翌日から2ヶ月以内です。
ただし、事業内容や法人の規模によって税率や計算方法が異なるため、税額は一律ではありません。また、一定の法人には法人事業税にあわせて特別法人事業税も課されます。
決算時には、法人税や法人住民税とあわせて納税額を確認しておきましょう。
消費税
消費税は、商品やサービスを販売した際の売上に対して課税される税金です。事業者は、受け取った消費税から仕入れや経費などで支払った消費税を差し引いた額を国へ納付します。
法人を設立したからといって、すぐに消費税の納税義務が発生するわけではありません。一定の要件を満たす法人は、設立後1〜2年目に消費税の納税義務が免除される場合があります。
ただし、次のような場合は、設立後間もない時期でも課税事業者となる可能性があります。
- ●設立時の資本金が1,000万円以上
- ●特定期間の課税売上高または給与等支払額が一定基準を超えた場合
- ●適格請求書(インボイス)発行事業者として登録した場合
自社が消費税の課税対象となるかどうかは、事業規模や取引内容によって異なります。設立時から要件を確認し、不明な点がある場合は税理士へ相談すると安心です。
源泉所得税
源泉所得税とは、従業員や役員へ給与、賞与などを支払う際に法人が所得税をあらかじめ徴収し、本人に代わって国へ納付する税金です。
給与を支払う法人は、原則として給与を支払った翌月10日までに納付する必要があります。ただし、一定の要件を満たす小規模事業者は「納期の特例」を利用することで、年2回まとめて納付できます。
給与の支払いが始まると設立直後から納付義務が発生するため、納期限を忘れないよう注意しましょう。
固定資産税(該当する法人のみ)
固定資産税は、土地や建物、償却資産などの固定資産を所有している法人に課される地方税です。事業用の建物や設備、一定額以上の償却資産を保有している場合は、固定資産税や償却資産税の対象となることがあります。
一方、固定資産を所有していない法人には、原則として固定資産税は発生しません。
納付時期や納付回数は自治体によって異なりますが、一般的には年4回に分けて納付します。対象となる資産がある場合は、毎年の納税スケジュールを確認しておきましょう。
法人設立後の税金納付スケジュール【全体像】
法人設立後は、税金の種類ごとに申告・納付のタイミングが異なります。
特に設立1年目は、源泉所得税の納付や決算後の法人税など、時期に応じて必要な手続きが発生します。
また、2年目以降は中間納税や消費税の課税対象となる可能性もあるため、あらかじめ納税スケジュールを把握しておくことが大切です。
まずは設立後3年間のおおまかな流れを確認し、その後、各時期に必要な手続きや注意点を詳しく見ていきましょう。
| 時期 | 主な手続き・納付する税金 |
|---|---|
| 設立直後 | 税務署・自治体への各種届出、給与支払いがある場合は源泉所得税の管理 |
| 設立1年目(決算後2ヶ月以内) | 法人税・法人住民税・法人事業税の申告・納付 |
| 設立2年目 | 前年度の税額に応じて中間納税が必要になる場合がある |
| 設立2~3年目以降 | 条件に応じて消費税の申告・納付が必要になる場合がある |
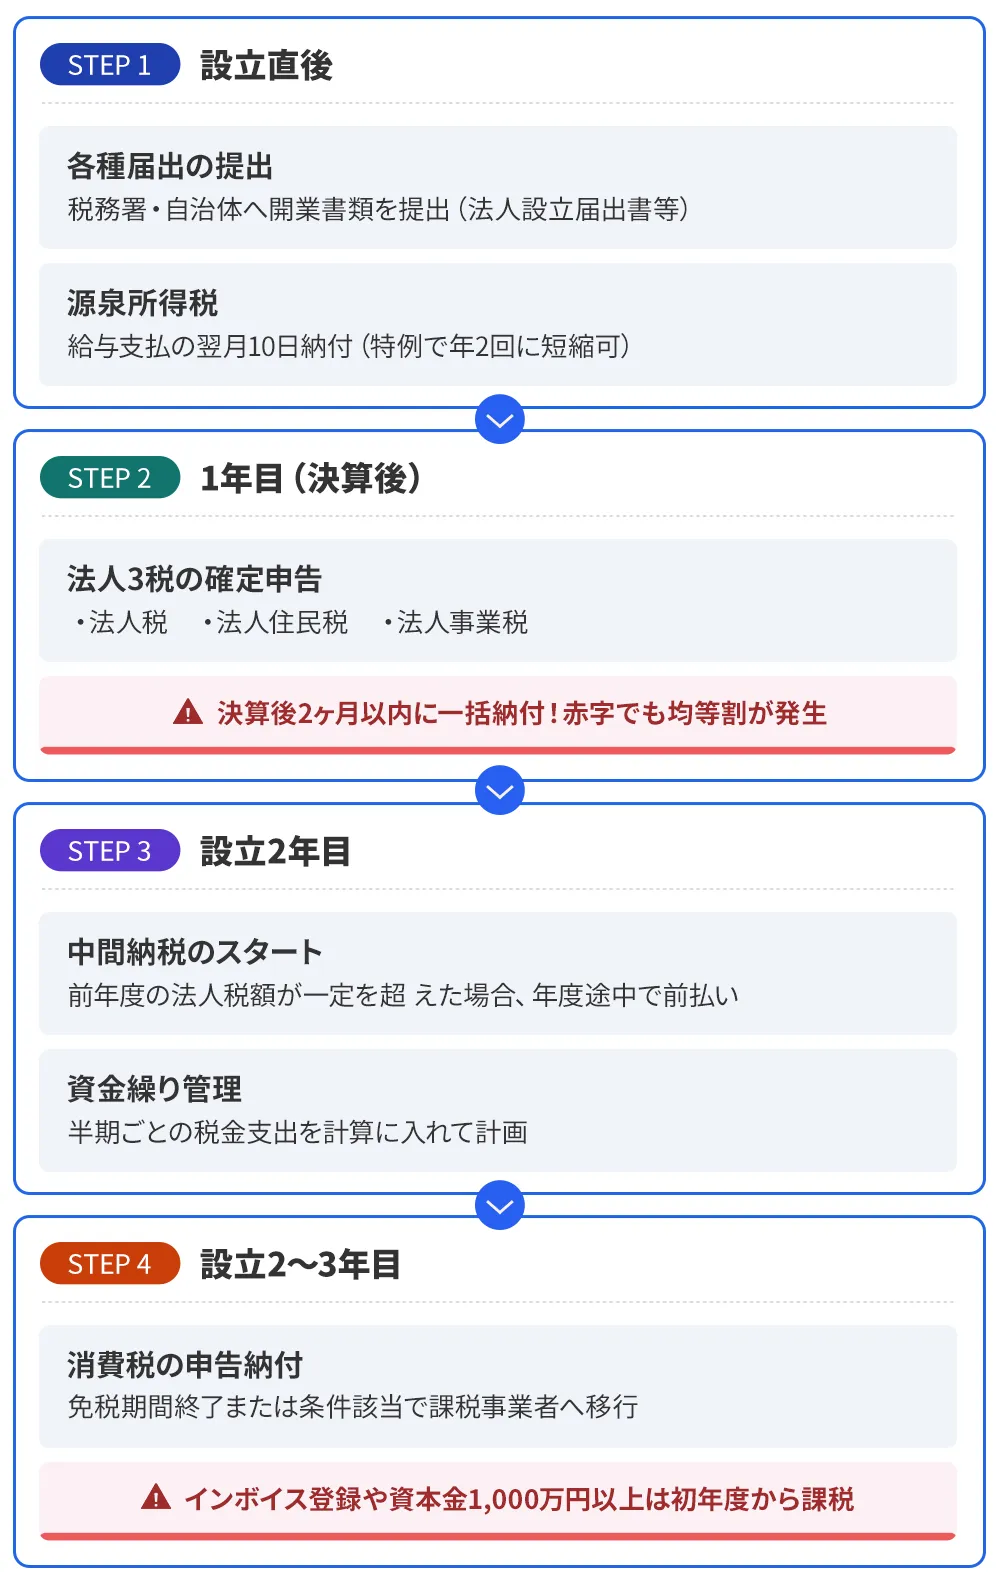
設立後3年間の納税ロードマップ
法人設立後は、設立直後から決算、2年目以降と、タイミングごとに必要な税務手続きや納税が発生します。
設立直後は各種届出や源泉所得税への対応、決算後には法人税・法人住民税・法人事業税の申告・納付が必要です。また、2年目以降は中間納税や、条件によって消費税の納税義務が生じることがあります。
まずは全体の流れを把握し、納付漏れや資金不足を防ぎましょう。
【設立後3年間の納税ロードマップ】
法人設立1年目の税金の流れ
法人設立1年目は、会社設立後の届出から始まり、給与を支払う場合は源泉所得税の納付、決算後には法人税などの申告・納付と、さまざまな手続きが発生します。特に決算日から2ヶ月以内は複数の税金をまとめて納付するため、あらかじめ納税資金を確保しておくことが重要です。
ここでは、設立1年目に押さえておきたい税務スケジュールを時系列で解説します。
設立直後に必要な手続き
法人を設立したら、税務署や都道府県・市区町村へ各種届出を行います。提出期限が定められている書類もあるため、設立後は早めに準備しましょう。
主な届出は次のとおりです。
- ●法人設立届出書
- ●青色申告の承認申請書(希望する場合)
- ●給与支払事務所等の開設届出書(給与を支払う場合)
- ●都道府県・市区町村への法人設立届出書
届出が遅れると、青色申告の適用が受けられない場合もあるため注意が必要です。
源泉所得税の納付(給与を支払う場合)
役員や従業員へ給与を支払う法人は、支払時に所得税を差し引き、法人が本人に代わって納付します。これが源泉所得税です。
納付期限は、原則として給与を支払った月の翌月10日です。ただし、常時雇用する従業員が一定人数以下の法人は「納期の特例」を利用でき、年2回にまとめて納付できます。
設立直後は納期限を忘れやすいため、給与計算とあわせて管理することが大切です。
決算後2ヶ月以内に納付する税金
決算を迎えた後は、原則として事業年度終了日の翌日から2ヶ月以内に申告・納付を行います。
主に納付する税金は次のとおりです。
- ●法人税
- ●法人住民税
- ●法人事業税
- ●消費税(課税事業者の場合)
複数の税金を同じ時期に納めるため、資金繰りが厳しくならないよう、毎月少しずつ納税資金を積み立てておくと安心です。
法人設立2年目以降に注意したい税金
法人設立2年目以降は、1年目にはなかった納税義務が発生する場合があります。
代表的なのが「中間納税」と「消費税」です。どちらも一定の条件を満たした法人が対象となるため、自社が該当するかどうかを事前に確認しておきましょう。
特に消費税は設立年数だけで判断できないため、課税条件を理解しておくことが重要です。
中間納税とは
中間納税とは、前事業年度の法人税額などが一定額を超えた場合に、年度の途中で税金の一部を前払いする制度です。
対象となる場合は、法人税・法人住民税・法人事業税などについて中間申告・納付を行います。
中間納税が必要になるかどうかは前年度の納税額によって決まるため、利益が増えた法人ほど対象となる可能性があります。資金計画を立てる際は、この支出も見込んでおきましょう。
消費税は何年目から発生する?
消費税は、法人設立後すぐに課税されるとは限りません。一定の要件を満たす場合は、設立1~2年目は免税事業者となり、消費税の納税義務が免除されるケースがあります。
一方で、免税期間が終了すると課税事業者となり、原則として消費税の申告・納付が必要です。
自社がいつから課税対象となるのかを把握し、納税資金を計画的に準備しておきましょう。
設立1~2年目でも消費税が課税されるケース
一定の要件を満たす法人は、設立後1~2年目であっても消費税の課税事業者となります。免税事業者になると思い込んでいると、後から消費税の申告・納付が必要になる場合があるため、設立時に自社が該当するかどうかを確認しておくことが大切です。
主なケースは次のとおりです。
- ●設立時の資本金が1,000万円以上である場合
- ●特定期間の課税売上高または給与等支払額が一定基準を超えた場合
- ●適格請求書(インボイス)発行事業者として登録した場合
特に、BtoB取引が中心の法人では、取引先からインボイスの発行を求められることがあります。インボイス発行事業者として登録すると、設立後1〜2年目であっても原則として消費税の申告・納付が必要となるため、登録の必要性や事業への影響を十分に検討したうえで判断しましょう。
不明な点がある場合は、税理士へ相談することをおすすめします。
法人設立後の税金で失敗しないためのポイント
法人設立後の税金は、納付期限を守るだけでなく、日頃から計画的に準備することが大切です。赤字でも発生する税金や、決算後にまとまって必要となる納税資金を見落とすと、資金繰りに影響を及ぼす可能性があります。
以下のチェックリストを参考に、自社の税務対応を確認してみましょう。
- ✅ 赤字でも納税が必要な税金を把握している
- ✅ 納税資金を毎月積み立てている
- ✅ 決算対策は早めに始めている
- ✅ 法人設立後の税務に強い税理士へ相談できる体制がある
赤字でも税金は発生する
「赤字だから税金はかからない」と考えてしまうのはよくある誤解です。利益に対して課される法人税は、所得がなければ発生しない場合がありますが、赤字でも納付が必要な税金があります。
特に法人設立直後は資金に余裕がないケースも多いため、事前に確認しておきましょう。
| 税金の種類 | 赤字でも発生するか |
|---|---|
| 法人税 | ×(所得がない場合は原則不要) |
| 法人住民税(均等割) | ○ |
| 源泉所得税(給与支払いがある場合) | ○ |
| 固定資産税(該当する場合) | ○ |
納税資金を積み立てる
法人税や法人住民税などは、決算後にまとめて納付するため、一度にまとまった資金が必要になります。納税期限が近づいてから慌てないよう、毎月少しずつ納税資金を積み立てる習慣をつけることが大切です。
▼納税資金チェックリスト
- ✅ 毎月、利益の一部を納税資金として確保している
- ✅ 決算後の納税額をおおよそ把握している
- ✅ 納付期限までの資金計画を立てている
決算対策を早めに行う
決算対策は、決算直前ではなく数ヶ月前から始めることが重要です。利益の見込みや経費の状況を把握しておくことで、適切な節税対策や納税資金の準備がしやすくなります。
▼決算前に確認したいポイント
- ✅ 決算数ヶ月前:利益の見込みを確認する
- ✅ 決算1~2ヶ月前:必要経費や設備投資を検討する
- ✅ 決算直前:申告・納税に向けた最終確認を行う
法人設立後の税務に強い税理士へ相談する
実はあまり知られていませんが、一口に税理士といっても、得意とする分野は異なります。税理士試験は、会計学科目に加え、法人税法・所得税法・相続税法・消費税法などの税法科目から選択して受験する国家試験であり、試験で学んだ専門分野や、その後の実務経験によって強みが分かれることが一般的です。
そのため、法人を設立したばかりの経営者は、法人税や消費税、法人住民税、法人事業税など、法人の税務に詳しい税理士へ相談することをおすすめします。
▼法人の税務に強い税理士を見極めるポイント
- ✅ 法人顧問や法人設立支援の実績が豊富である
- ✅ 法人税・消費税など法人税務に関する情報発信を積極的に行っている
- ✅ 決算・申告だけでなく、節税や資金繰りの相談にも対応している
- ✅ 自社と同業種・同規模の法人をサポートした実績がある
法人設立後は、事業の成長に合わせて税務上の判断が増えていきます。税理士を選ぶ際は、料金だけで判断するのではなく、法人税務の実績やサポート体制も確認し、自社に合った税理士を選ぶことが大切です。
よくある質問(Q&A)
法人設立後の税金について相談を受けるとき、お客様からさまざまなご質問をいただきます。
今回はたくさんのご質問のなかから、特によくいただくものを厳選して3つご紹介します。
Q: 会社設立直後に税金はかかる?
A: 法人税とは、法人が事業活動によって得た所得(利益)に対して課される国税です。そのため、会社を設立しただけで直ちに法人税を納めるわけではなく、事業年度が終了し、決算を行った後に申告・納付します。
一方で、役員や従業員へ給与を支払う場合は設立直後から源泉所得税の納付が必要です。また、固定資産を所有している場合は固定資産税が発生することもあります。
法人設立後は、税金の種類ごとに納付時期を確認しておくことが大切です。
Q:法人税はどのタイミングで支払いますか?
A: 法人税は、原則として事業年度(決算期)終了日の翌日から2ヶ月以内に申告・納付します。例えば、3月決算の法人であれば、5月末までが申告・納付期限となります。
なお、利益が一定額を超える法人は、事業年度の途中で中間納税が必要になる場合もあります。
納付期限を過ぎると延滞税が課されるため注意が必要です。延滞税は納付が遅れた日数に応じて日割りで計算され、2ヶ月を超えて延滞すると税率が大きく上がるため、期限内に納付することが大切です。
Q:個人事業主と法人では発生する税金はどう違いますか?
A: 個人事業主は、事業で得た所得に対して所得税や住民税、個人事業税などを納めます。
一方、法人は法人税・法人住民税・法人事業税が課され、役員や従業員へ給与を支払う場合は源泉所得税の納付も必要です。また、法人には赤字でも法人住民税の均等割が発生する場合があります。
事業規模や利益だけでなく、税金の種類や計算方法も異なるため、法人化を検討する際は税理士へ相談すると安心です。
まとめ
法人を設立すると、法人税だけでなく、法人住民税や法人事業税、消費税、源泉所得税など、さまざまな税金への対応が必要になります。税金の種類によって納付時期や課税条件が異なるため、設立後3年間の納税スケジュールをあらかじめ把握し、計画的に納税資金を準備することが大切です。
また、赤字でも納付が必要な税金があることや、中間納税・消費税の課税条件など、見落としやすいポイントにも注意しましょう。
税務手続きや資金計画に不安がある場合は、法人税務に詳しい税理士へ早めに相談することで、申告漏れや納付遅延の防止だけでなく、自社に合った節税対策や経営に関するアドバイスも受けられます。適切な税務管理を行い、安心して事業運営を進めていきましょう。
監修者
代表税理士:佐野伸太郎
2016年4月に阿佐ヶ谷で独立開業。中小企業や個人事情主を中心に、税務顧問、法人設立支援、資金繰り・融資相談、各種税務申告業務を展開している。税務だけにとどまらず、経営判断に必要な数値管理や事業計画のサポートなど、経営者に寄りそったはん併走型支援を強みとしている。
 ゼッタイ得する