絶対知っておくべき、開業資金調達方法
会社設立や開業の準備を進める中で、多くの方が最初に直面するのが資金調達の不安です。事業計画は固まっていても、どの制度を選ぶべきか、また法人としての資金調達方法と個人事業主の支援策は何が違うのか、迷う場面は少なくありません。
本記事では、開業資金の調達方法や会社設立の資金として代表的な手段を整理し、創業融資・補助金・出資・クラウドファンディングなどの特徴をわかりやすく解説します。初めての方でも、自分に合った資金調達の道筋が見える内容です。
この記事の要点
- ●会社設立時の資金調達は「準備力」と「手段選択」が最重要。創業融資・補助金・自己資金を組み合わせて計画する。
- ●創業融資の審査では、事業計画の根拠・経歴との一貫性・自己資金の形成過程が重視される。
- ●自己資金は総事業費の20〜30%が目安。通帳の履歴は「計画的に準備してきた証」として評価される。
- ●補助金は返済不要だが入金が遅いため、創業融資と併用するのが実務的。
- ●資金調達は事業のスタートライン。専門家のサポートを受けながら、最適な方法で確実に準備することが成功の近道。
会社設立の資金調達、代表的な5つの手段
会社設立や開業の準備では、資金調達方法を正しく選ぶことが事業の成否を左右します。融資・クラウドファンディング・補助金・出資金・親族からの借入など、代表的な開業資金の調達方法にはそれぞれメリットと注意点があります。
スピード重視なら融資(デット)、法人としての信用を高めたいなら出資(エクイティ)、共感を集めたいならクラウドファンディングなど、目的に応じて最適な選択肢は異なります。
本記事では、会社設立の際の資金調達方法として押さえるべき5つの手段の要点を整理します。
1.融資(デット)
融資(デット)とは、金融機関などから資金を借り入れる資金調達方法の一つで、返済義務と利息が発生する点が特徴です。デットは経営権に影響せず、出資(エクイティ)と異なり、持分や議決権が増えることはありません。
会社設立時の安定した資金確保に最も利用される手段で、開業資金の調達方法の中でもまとまった会社設立の資金を確保しやすい方法です。
<主な融資先の例>
- ●日本政策金融公庫(創業融資):創業者向けの代表的制度
- ●民間金融機関(銀行・信用金庫):実績があれば追加融資も受けやすい
- ●自治体の制度融資(保証協会付き):金利や保証料の優遇がある
<融資のメリット>
- ●大きな金額を確保しやすい
- ●出資と異なり、経営権を維持できる(持分が増えない)
<融資のデメリット>
- ●返済義務と利息が発生する
- ●審査に時間がかかる場合がある
<どんな方におすすめか>
- ●着実に事業を拡大したい法人
- ●初期投資が大きく、安定した資金計画を立てたい方
- ●信用力を高めながら長期的に事業を育てたい方
<融資までの流れ>
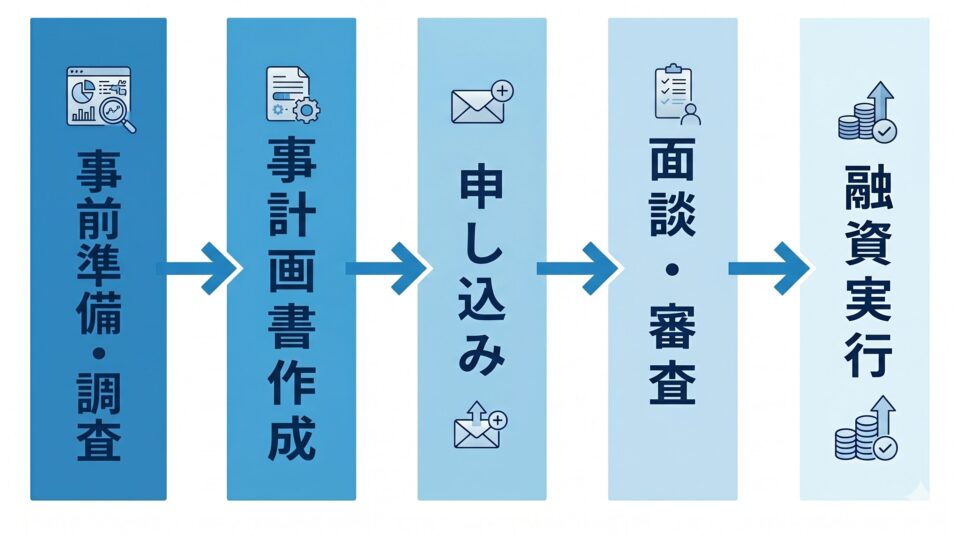
融資は法人の資金調達方法として最も王道で、堅実に事業を進めたい方に適した選択肢です。
・日本政策金融公庫
日本政策金融公庫は、会社設立時の資金調達方法として最も利用される公的金融機関です。無担保・無保証で申し込める創業融資があり、民間金融機関よりも審査基準が明確で、初めての方でも利用しやすい点が特徴です。
会社設立資金を早期に確保したい場合でも、比較的スピーディに融資実行まで進むため、実務でも最初に検討すべき選択肢といえます。借入リスクを抑えつつ、創業期の資金を安定的に確保したい方に適した方法です。
・民間の金融機関、銀行
民間の金融機関による融資は、資金調達方法の中でも事業実績がある法人に向いている手段です。特に中小企業の場合は、地域密着型の信用金庫・信用組合が会社設立資金の相談先として現実的で、事業内容を丁寧に見てもらえる傾向があります。
一方で、メガバンクは創業期の審査が厳しく、実績のない段階では通りにくい点が特徴です。事業が軌道に乗り、追加融資や長期的な取引を見据える法人に適した資金調達方法といえます。
・市区町村の制度融資を経由し、銀行に申し込む
市区町村が実施する制度融資は、自治体・信用保証協会・金融機関が連携して行う資金調達方法の一つで、創業期でも利用しやすい仕組みです。
保証協会が信用を補完するため、民間金融機関よりも低金利で借りられる場合が多く、会社設立のための自己資金を抑えた負担で確保したい方に適しています。
自治体ごとに金利優遇や保証料補助などの制度があり、地域密着で支援を受けたい法人に向いた資金調達方法です。
2.クラウドファンディング
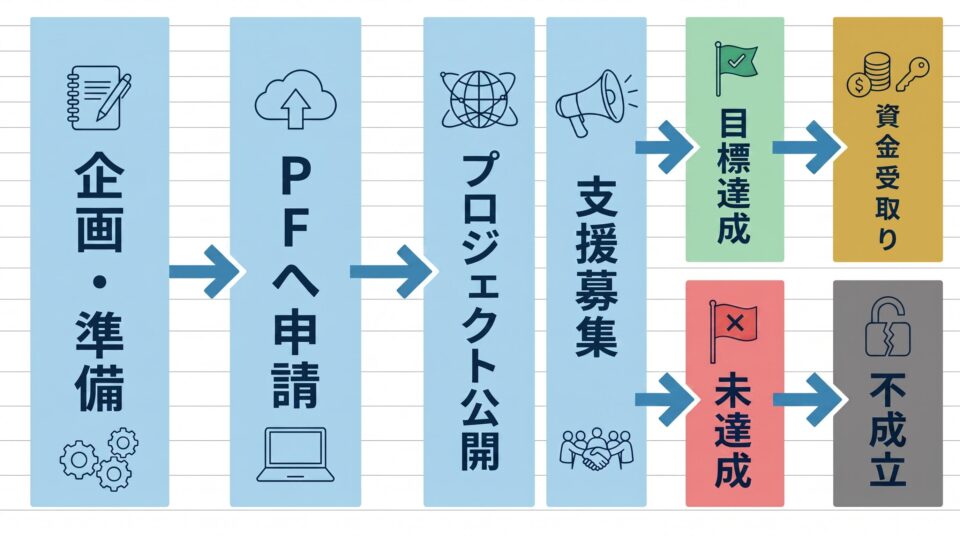
クラウドファンディングは、インターネット上で支援者から資金を募る調達方法の一つで、会社設立時のアイデア検証やPRを同時に行える点が特徴です。
会社設立の資金を集めながら、一般消費者の反応を確かめられるため、創業初期のテストマーケティングとしても有効です。
<主なプラットフォーム(PF)例>
- ●CAMPFIRE(キャンプファイヤー):国内最大級、幅広いジャンルに対応
- ●Makuake(マクアケ):新製品・ガジェット系に強い
- ●READYFOR(レディーフォー):社会性の高いプロジェクト向け
<メリット>
- ●市場の反応を事前に確認できる
- ●PR効果が高く、認知拡大につながる
<デメリット>
- ●目標未達成のリスク
- ●手数料が発生する
- ●プロジェクト準備に時間がかかる
<どんな方におすすめか>
一般消費者向けの斬新なサービス・製品を持ち、話題性を活かして資金調達したい企業に適した方法です。
<資金調達までの流れ>
3.国や自治体の補助金、助成金
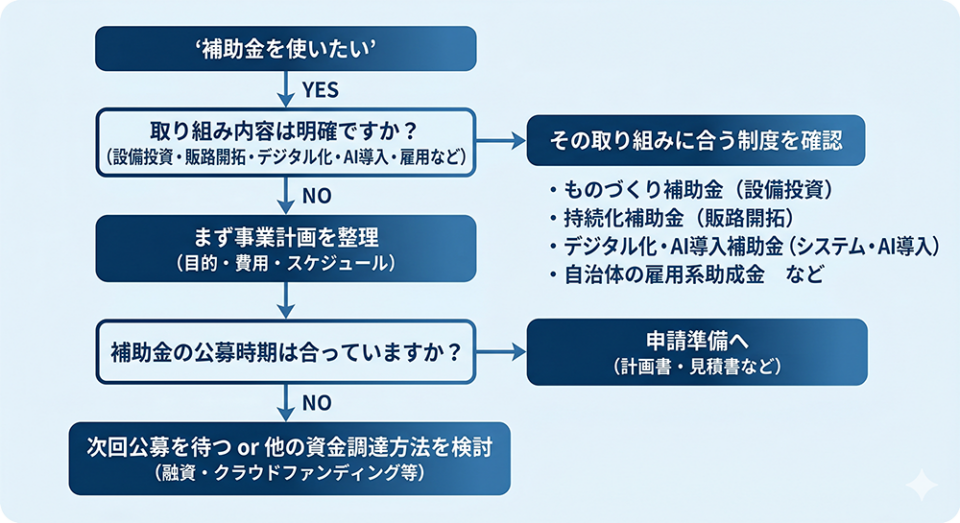
国や自治体が実施する補助金・助成金は、資金調達方法の中でも返済不要で利用できる点が大きな特徴です。創業期の会社設立のための自己資金を抑えながら設備投資や雇用を進めたい企業に適しており、要件に合えば大きな支援を受けられます。
代表的な制度には、「ものづくり・商業・サービス生産性向上促進補助金」「小規模事業者持続化補助金」「デジタル化・AI導入補助金」などがあります。
<メリット>
- ●返済不要で資金負担を軽減できる
- ●設備投資や販路開拓など特定の取り組みを後押し
<デメリット>
- ●後払いのため、当初の資金繰りには使えない
- ●申請書類が多く、採択率にも左右される
<どんな方におすすめか>
設備投資・雇用・販路開拓など、明確な取り組み計画があり、要件に合う企業に向いた資金調達方法です。
<補助金の選び方フローチャート >
4.設立メンバーからの出資(エクイティ)
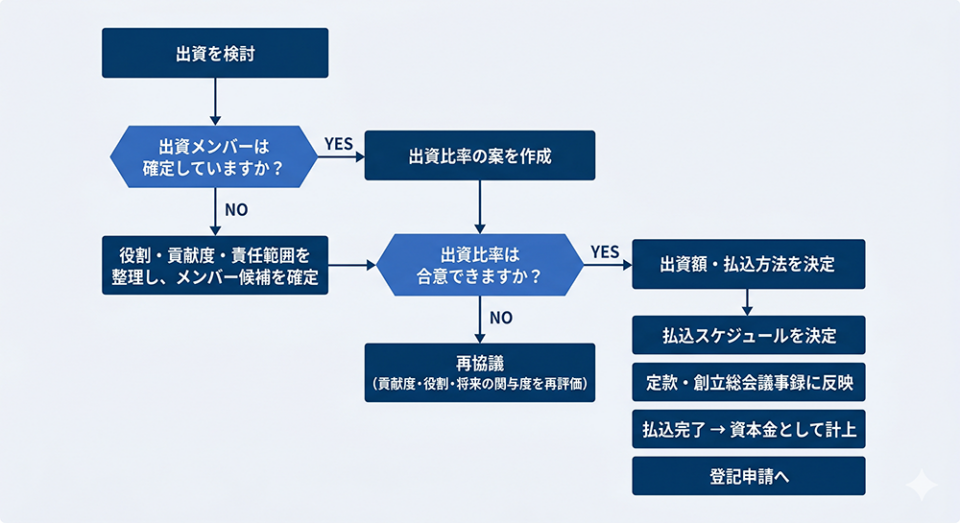
設立メンバーからの出資は、返済不要で資本金として計上できる資金調達方法の一つで、会社の信用力を高める効果があります。エクイティとは、出資により持分や議決権が発生する仕組みで、返済義務のあるデット(借入)とは性質が異なります。
会社設立の際の資金調達を外部借入に頼らず確保できるため、創業期の財務基盤を安定させたい法人に適しています。
<想定される出資者>
- ●創業メンバー(共同創業者)
- ●役員・従業員(ストックオプション含む)
- ●親族・知人による出資
- ●エンジェル投資家(※創業初期に限られるケース)
<メリット>
- ●返済不要で財務が安定
- ●資本金が増え、融資審査にも有利
- ●経営メンバーのコミットメントが強まる
<デメリット>
- ●出資比率により経営権が分散
- ●将来の利益配分(配当)に影響
- ●意思決定のスピードが落ちる場合もある
<どんな方におすすめか>
長期的に事業を育てたい創業メンバーが揃っており、資本金を厚くして信用力を高めたい企業に向いた資金調達方法です。
<エクイティのフローチャート>
5.家族や友人からの借り入れ
家族や友人からの借り入れは、柔軟でスピード感のある資金調達方法の一つで、創業初期に金融機関から借りにくい場合の補完手段として、古くから利用されてきました。
審査が不要で迅速に資金を確保できる一方、返済条件を曖昧にすると後々のトラブルにつながるため、契約書の作成や返済計画の明確化が不可欠です。会社設立資金を少額で補いたい場合や、短期的な資金繰りを支えたい場面に限られる手段と考えたほうが良いでしょう。
<メリット>
- ●審査不要で迅速に借りられる
- ●金利や返済条件を柔軟に設定できる
<デメリット>
- ●金銭トラブルによる人間関係の悪化リスク
- ●契約が曖昧だと贈与とみなされる可能性
※特に親族からの借入は、契約書がないと贈与税課税のリスクがある - ●税務上の取り扱いに注意が必要
- ●金融機関から「自己資金」と認められず、融資審査で不利になる場合がある
<どんな方におすすめか>
少額の資金を早急に確保したい場合や、金融機関の審査が通りにくい創業初期の法人に向いた資金調達方法です。
【融資】までのロードマップ
融資は、創業期に安定した会社設立資金を確保するための代表的な資金調達方法です。
申し込みまでの流れは大きく3ステップに整理できます。まず、事業の実現性や収支計画をまとめた事業計画書の作成。次に、金融機関への申し込み・面談で事業内容や資金使途を説明します。最後に、審査・着金を経て資金が振り込まれます。
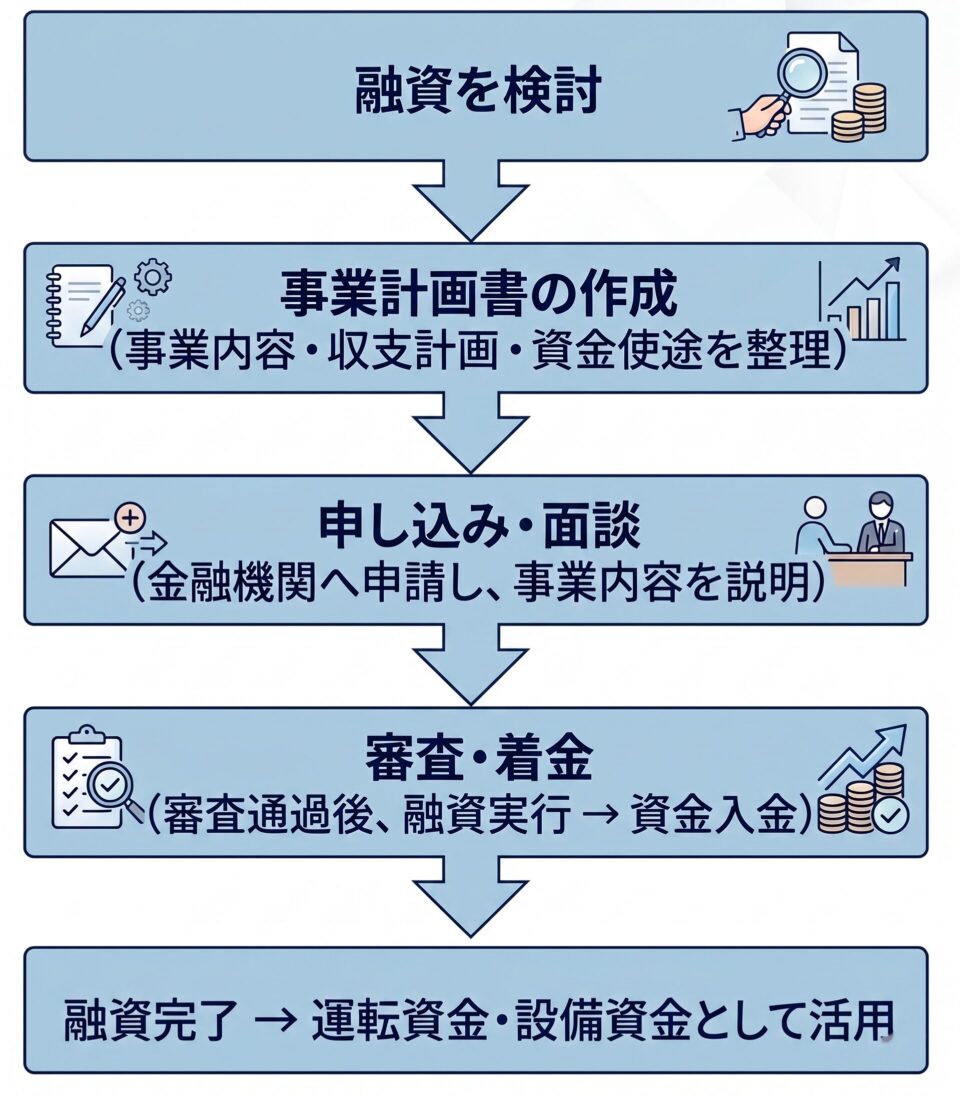
全体の流れを把握しておくことで、準備すべき書類やスケジュールが明確になり、融資成功の可能性が高まります。
事業計画書の作成
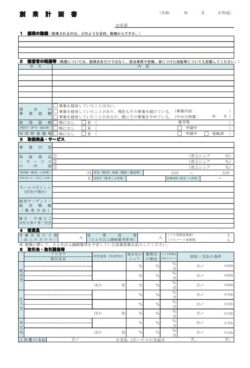
融資における事業計画書(創業計画書)は、資金調達方法の中でも融資の成否を左右する最重要書類です。金融機関は、事業の実現可能性と返済能力を確認するため、売上の根拠・収支計画・資金使途・返済計画を特に重視します。
会社設立資金を確実に確保するためには、単なる希望的観測ではなく、市場規模・競合状況・顧客獲得方法などの裏付けを示すことが不可欠です。
また、売上予測は「客数 × 単価 × 回転率」など、数式で説明できる根拠を示すと説得力が高まります。経費や返済計画も、月次のキャッシュフローを踏まえて無理のない水準に設定することが重要です。
さらに、創業の動機や経営者の経験・強みを明確に記載することで、事業の信頼性が高まり、融資担当者の理解も得やすくなります。
事業計画書は、融資審査だけでなく、創業後の経営判断の指針にもなるため、「誰に・何を・どのように売り、どれだけ利益が出るのか」を一貫したストーリーで示すことが成功の鍵となります。
※出典:日本政策金融公庫「創業の手引+」
金融機関への申し込みと面接準備
銀行や信用金庫・信用組合への申し込みと面接は、金融機関の融資による資金調達方法の中でも融資の可否を左右する重要なプロセスです。
まずは窓口で事業内容や「会社 設立 資金」の使途を相談し、必要書類を揃えたうえで正式に申し込みます。
<必要書類>
- ●事業計画書(創業計画書)
- ●資金繰り表・収支計画
- ●見積書(設備資金の場合)
- ●本人確認書類
- ●通帳コピー(自己資金の確認)
- ●定款案(会社設立前の場合)
- ●直近の確定申告書(経験者の場合)
面接では、創業動機・事業の強み・売上の根拠・返済計画など、事業計画書の内容を中心に質問されるため、数字と根拠を一貫したストーリーで説明できるよう準備が必要です。
特に創業動機は、融資担当者が「この事業を継続できるか」を判断する材料となるため、経験・スキル・市場ニーズとの関連性を明確に伝えることが重要です。
また、売上予測や資金繰りについては、悲観・楽観の両面から質問されることが多く、複数のシナリオを想定しておくと説得力が高まります。
面接は「正解を答える場」ではなく、事業の実現性と返済可能性を確認する場です。事業計画書と矛盾のない説明を心がけ、落ち着いて対話することが融資成功の鍵となります。
<申し込み〜面接のステップ>
① 窓口で相談する
事業内容・資金使途・必要書類を確認し、融資の方向性をすり合わせる。
② 必要書類を準備する 事業計画書、資金繰り表、見積書、通帳コピーなどを揃える。
③ 融資を正式に申し込む
書類を提出し、金融機関側で面接日程の調整が始まる。
④ 面接日程を確定する
担当者と日程を調整し、当日の流れを確認する。
⑤ 面接準備を行う
創業動機、強み、売上根拠、返済計画などを整理し、事業計画書と矛盾がないように整える。
⑥ 面接を受ける
事業内容・資金使途・返済可能性について説明し、担当者の質問に答える。
⑦ 審査へ進む
面接内容と書類をもとに金融機関が審査を実施する。
審査・着金
審査は、金融機関が事業の実現性と返済能力を確認する重要なプロセスで、特に慎重に判断される段階です。提出した事業計画書や面接内容をもとに、売上の根拠、資金繰り、自己資金の状況、代表者の経験などが総合的に評価されます。
<審査の主な確認ポイント>
- ●売上の根拠(市場規模・顧客獲得方法・競合との差別化)
- ●返済計画の妥当性(キャッシュフローの余裕度)
- ●自己資金の割合と貯蓄の推移
- ●経営者の経験・スキル・創業動機
- ●資金使途の明確さ
- ●税金・社会保険の滞納がないか
- ●審査期間中の新規借入やカード利用の増加がないか
会社の設立資金を確実に確保するためには、審査期間中の行動にも注意が必要です。特に、新たな借入やクレジット利用の増加は返済能力の低下とみなされる可能性があるため避けるべきです。
審査に通過すると、金融機関から契約内容の説明を受け、金利・返済期間・保証料などを確認したうえで契約を締結します。その後、指定口座に融資金が着金します。
着金後は、資金使途を事業計画書どおりに管理し、通帳や領収書を整理しておくことで、追加融資や補助金申請の際にもスムーズに対応できます。融資は「受け取って終わり」ではなく、事業の成長に向けた資金管理のスタートである点を意識することが重要です。
<着金後の管理ポイント>
- ●資金使途を事業計画書どおりに使用する
- ●通帳・領収書・契約書を整理して保管
- ●月次の資金繰り表を更新し、返済計画を管理
- ●設備資金の場合は、見積書・請求書・納品書をセットで保存
- ●追加融資や補助金申請に備えて証跡を残す
平均的なスケジュール
融資の申し込みから着金までの期間は、一般的に1〜2ヶ月程度が目安です。
| 工程 | 期間の目安 | 内容 |
|---|---|---|
| 事前相談・書類準備 | 1〜2週間 | 事業計画書・通帳コピーなどを準備 |
| 申し込み・面接 | 1週間前後 | 面接日程調整・ヒアリング |
| 審査 | 2〜4週間 | 返済能力・事業性の確認 |
| 着金 | 即日〜数日 | 契約締結後、指定口座へ入金 |
会社設立の資金を確実に確保したい場合は、余裕を持ってスケジュールを組むことが大切です。特に金融機関の繁忙期や追加資料の提出が必要な場合は、さらに時間を要することがあります。
審査を突破するためのポイント3選
融資審査を通過するためには、資金調達方法の中でも特に重視される3つの視点を押さえることが重要です。
金融機関は、事業の実現性や返済能力を多角的に確認し、「会社 設立 資金」を適切に運用できるかを慎重に判断します。特に、売上の根拠の明確さ、自己資金や資金繰りの健全性、経営者としての経験・姿勢は審査の中心となるポイントです。
以下では、審査担当者が実際に確認する観点を3つに整理し、突破のための具体策を解説します。
緻密な計画を立てられるか
融資審査では、事業計画の緻密さが特に重視されます。金融機関は、提出された計画が数字に裏付けられているか、そして経営者自身がその内容を理解し、自ら説明できるかを厳しく確認します。
会社設立の資金を確実に確保するためには、希望的観測ではなく、客観的な根拠に基づいた計画を示すことが不可欠です。
<審査で確認される「計画の緻密さ」チェックポイント>
- ●売上予測に客観的な根拠がある(市場規模・客数の算出方法など)
- ●経費・返済計画が現実的で、キャッシュフローに無理がない
- ●見積書・契約予定先・仕入先情報などの裏付け資料が揃っている
- ●競合との差別化ポイントが明確
- ●経営者自身が事業計画を口頭で説明できる
- ●数字とストーリーが一貫している(矛盾がない)
売上予測は「客数 × 単価 × 回転率」などの算式で説明できる必要があり、市場調査・競合分析・見積書・契約予定先の情報など、裏付けとなる資料が揃っているほど信頼性が高まります。
特に創業初期は実績がないため、数字の根拠が曖昧だと「返済可能性が低い」と判断されやすく、審査に不利になります。
また、審査担当者は「経営者が計画をどれだけ理解しているか」を重視します。事業計画書を第三者に丸投げしたり、面接で内容を説明できない場合、「経営者としての覚悟や理解が不足している」と評価され、信用が大きく下がります。
逆に、自らの言葉で計画を語れる経営者は、事業への本気度が伝わり、審査が通りやすくなります。
過去の経歴と事業の一貫性
融資審査では、経営者の過去のキャリアが「なぜこの事業で成功できるのか」を裏付ける重要な材料となります。
金融機関は事業計画の数字だけでなく、経営者の経験・スキル・実績が事業内容とどれほど結びついているかを慎重に確認します。会社設立資金を確実に確保するためには、これまでの経歴と創業する事業の一貫性を明確に示すことが不可欠です。
特に創業初期は実績がないため、審査担当者は「この人が本当に事業を継続できるのか」を重視します。過去の職務経験、専門知識、取引先との関係、資格、業界での実績などが事業にどう活かされるのかを、自分の言葉で説明できることが求められます。
<創業融資における金融機関による経営者経験の評価ポイント>
●事業内容との一貫性
過去の職務経験・業界経験が、今回の事業にどれだけ直結しているか。●専門スキルの有無
技術・資格・専門知識など、事業運営に必要な能力を備えているか。●業界理解の深さ
顧客ニーズ、競合環境、仕入れ構造などを把握しているか。●人脈・ネットワーク
初期顧客、仕入先、協力会社など、事業を支える関係性があるか。●マネジメント経験
チーム管理、営業管理、財務管理などの経験が事業運営に活かせるか。●創業動機の説得力
キャリアの延長線上にある動機か、継続性が期待できるか。●事業計画を「自分の言葉」で説明できるか 他人任せではなく、経営者自身が計画を理解し、数字の根拠を語れるか。
●過去の実績・成果
売上実績、表彰、資格取得、プロジェクト成功など、信頼性を高める要素があるか。●自己資金の形成過程
計画性を持って貯蓄してきたか、経営者としての姿勢が表れているか。●リスクへの理解と対策
業界特有のリスクや資金繰りの課題を把握し、対策を考えているか。
逆に、事業計画書を他人任せにして内容を説明できない場合、「事業への理解不足」と判断され、信用が大きく低下します。
資金の一部は自分で用意しましょう
創業融資では、自己資金の有無とその形成過程が特に重視されます。金融機関は、事業計画の実現性だけでなく、経営者がどれだけ本気で事業に向き合っているかを自己資金から判断します。
会社設立の 資金を確実に確保するためには、必要資金の一部を自ら準備しておくことが不可欠です。
特に重要なのは、通帳の履歴(入出金の流れ)です。計画的に積み立ててきた形跡があれば、金融機関は「事業への覚悟がある」「資金管理能力がある」と評価します。
一方で、直前にまとまった金額が入金されていたり、借入金を自己資金として見せている場合は、信用が大きく低下します。審査担当者は通帳の動きを細かく確認するため、自己資金の“見せ金”はすぐに見抜かれます。
<審査で見られる自己資金のチェックポイント>
- ●計画的に積み立ててきた履歴がある
- ●直前に不自然な入金がない
- ●借入金を自己資金として見せていない
- ●生活費と事業資金の区分が明確
- ●自己資金比率が事業規模に対して妥当
また、自己資金が一定割合あることで、融資後の資金繰りにも余裕が生まれ、返済リスクが低いと判断されます。創業初期は予想外の支出が発生しやすいため、自己資金の厚みは事業継続力の証明にもなります。
<自己資金の目安(一般的な基準)>
| 項目 | 目安 |
|---|---|
| 自己資金比率 | 総額の1/3程度(最低でも20%) |
| 小規模事業(飲食・小売など) | 50〜100万円以上 |
| 設備投資が大きい事業 | 100〜300万円以上 |
| 通帳の履歴 | 計画的な積立が数ヶ月〜1年以上あると強い |
まとめ:会社設立の資金調達は「準備力」と「手段の選択」がカギ
会社設立に向けた資金調達は、事業の成否を左右する最初の大きなハードルです。資金調達方法には融資・補助金・クラウドファンディング・出資など多様な選択肢がありますが、どの手段を選ぶにしても共通して重要なのは、事前準備の質です。
特に会社設立の資金を確実に確保するためには、事業計画の緻密さ、自己資金の形成、経歴との一貫性など、金融機関が重視するポイントを押さえておく必要があります。
また、資金調達は単なる“お金集め”ではなく、事業の方向性を整理し、経営者としての覚悟を示すプロセスでもあります。数字の根拠を示し、計画を自分の言葉で説明できることは、審査だけでなく、創業後の経営判断にも大きく役立ちます。
さらに、補助金や出資など他の手段を組み合わせることで、資金繰りの安定性を高めることも可能です。
とはいえ、初めての創業では「どの手段を選ぶべきか」「どこまで準備すればよいか」が分かりにくいものです。だからこそ、専門家のサポートを受けながら、最適な資金調達ルートを選び、確実に準備を進めることが成功への近道になります。
資金調達は、あなたの事業が走り出すためのスタートラインです。
「自分の場合はどの方法が最適か知りたい」「計画のチェックをしてほしい」など、どんな段階からでも構いません。まずはお気軽にお問い合わせ・ご相談ください。
よくある質問(Q&A)
会社設立資金に関してご相談いただいたお客様から、さまざまなご質問をいただきます。
今回は多くのご質問のなかから、特によくいただくものを厳選して3つご紹介します。
Q:創業融資と補助金はどう使い分けたらいいですか?
創業融資と補助金は、目的とタイミングが異なるため、上手に組み合わせて使うことが重要です。
創業融資は会社設立資金を早期に確保したいときの基本的な資金調達方法で、審査に通れば確実に資金が入ります。
一方、補助金は返済不要という大きなメリットがありますが、採択率が低く、申請から入金まで数ヶ月〜半年以上かかることも珍しくありません。
そのため実務的には、まず創業融資で事業開始に必要な資金を確保し、補助金は設備投資・広告宣伝費などの“追加投資”として活用するのが最も安定した方法です。
補助金に依存しすぎると、採択されなかった場合に資金計画が崩れるリスクがあります。融資で土台を固め、補助金で成長を加速させるという考え方が、創業期の資金戦略として最も現実的です。
Q:公庫の創業融資を通すために必要な自己資金は?
日本政策金融公庫の創業融資では、明確な「自己資金◯万円以上」という基準はありませんが、一般的には総事業費の20〜30%程度を自己資金として用意しておくと審査が通りやすくなります。
これは会社設立のための資金を確実に運用できるかを判断する重要な材料であり、創業者の本気度や資金管理能力を示す指標にもなります。
特に重視されるのは、通帳の履歴です。毎月コツコツ積み立ててきた形跡があれば「計画的に準備してきた」と評価されますが、直前にまとまった入金がある場合や、借入金を自己資金として見せている場合は、信用が大きく下がります。
自己資金が十分にあることで、融資後の資金繰りにも余裕が生まれ、事業の継続性が高いと判断されます。まずは無理のない範囲で積み立てを始め、計画的な準備を進めることが審査突破の近道です。
Q:個人事業主が開業資金に使える補助金・助成金は?
個人事業主でも利用できる補助金・助成金は多く、開業前後の設備投資・販促費・IT導入などに活用できます。代表的な制度には、小規模事業者持続化補助金、デジタル化・AI導入補助金(旧:IT導入補助金)、ものづくり・商業・サービス生産性向上促進補助金などがあり、いずれも返済不要で使える点が大きなメリットです。
ただし、採択率や申請時期が決まっているため、「確実に開業資金を確保したい」場合は創業融資と併用するのが実務的です。また、補助金は入金まで数ヶ月かかることも多いため、資金繰りを踏まえた計画が欠かせません。
個人事業主でも十分に活用できますが、要件や対象経費を確認し、事業計画と合う制度を選ぶことが重要です。
| 主な制度名 | 概要 | 主催団体 |
|---|---|---|
| 小規模事業者持続化補助金 | 販路開拓・広告宣伝・店舗改装などを支援 | 中小企業庁/商工会・商工会議所 |
| デジタル化・AI導入補助金 | 会計ソフト・予約システムなどITツール導入を補助 | 経済産業省 |
| ものづくり・商業・サービス生産性向上促進補助金 | 生産性向上のための設備投資を支援 | 中小企業庁 |
| 各自治体の創業支援補助金 | 創業初期の設備・広報費などを支援 | 都道府県・市区町村 |
監修者
代表税理士:佐野伸太郎
2016年4月に阿佐ヶ谷で独立開業。中小企業や個人事情主を中心に、税務顧問、法人設立支援、資金繰り・融資相談、各種税務申告業務を展開している。税務だけにとどまらず、経営判断に必要な数値管理や事業計画のサポートなど、経営者に寄りそったはん併走型支援を強みとしている。
«前へ「法人化(法人成り)の相談は誰にする?会社設立における専門家選びのポイント」 | 「法人設立後に発生する税金とは?税金の種類・納税時期を設立1年目〜3年目の流れで解説」次へ»
 ゼッタイ得する